Mes del ahorro y opciones de ahorro en cooservunal
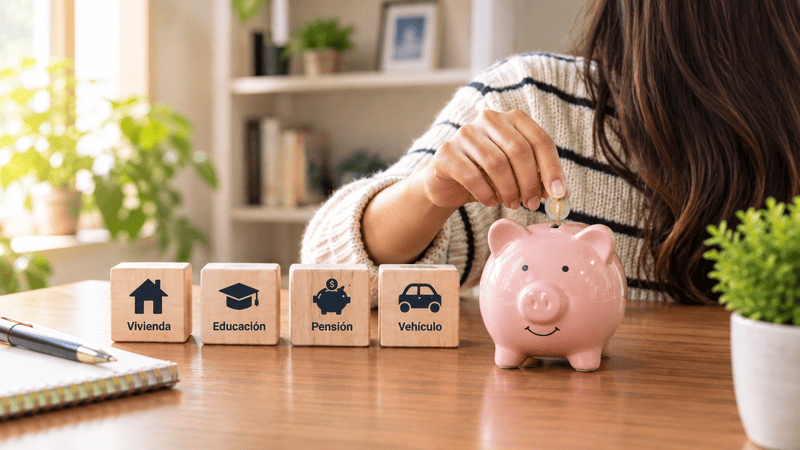
Octubre es conocido en Colombia como el mes del ahorro, y es una buena oportunidad para hacerse una pregunta sencilla: ¿para qué estoy ahorrando? Guardar lo que sobra a fin de mes rara vez alcanza para comprar casa, pagar una carrera o llegar tranquilo al retiro. Lo que sí funciona es darle un destino a cada aporte. Por eso, las opciones de ahorro de Cooservunal están organizadas según metas concretas.
Por qué cuesta tanto ahorrar cuando no hay un propósito claro
El dinero que queda libre en una cuenta tiende a desaparecer. Una salida, una compra que no estaba en los planes o un imprevisto se lo llevan sin que lo notes. El problema no suele ser la falta de voluntad. El ahorro sin destino compite con todos los gastos del día a día, y casi siempre pierde.
Cuando el ahorro tiene nombre propio, como «la cuota inicial», «la universidad de mi hija» o «mi retiro», se vuelve más fácil respetarlo. Saber para qué es cada peso cambia la forma en que lo cuidas.
Qué ganas cuando tu ahorro tiene una meta definida
Un ahorro programado con propósito te ofrece ventajas que una cuenta convencional difícilmente logra:
- Constancia sin esfuerzo extra. Los aportes periódicos convierten el ahorro en un hábito y no en una decisión que debes tomar cada mes.
- Protección frente a gastos impulsivos. Como los recursos tienen un destino definido, no quedan disponibles para cualquier compra.
- Rendimientos sobre tu dinero. Tus aportes generan intereses según las condiciones vigentes de cada plan.
- Un camino más claro hacia otros productos. En el caso de la vivienda, por ejemplo, el ahorro previo es parte del respaldo para acceder al crédito de vivienda.
Cuatro opciones de ahorro según lo que quieres lograr
Casa propia, lote o remodelación
El ahorro para vivienda está pensado para quienes quieren dar pasos firmes hacia su hogar. Funciona con un plazo mínimo de 60 meses y los recursos pueden destinarse a la compra de vivienda nueva o usada, la adquisición de un lote, mejoras o ampliaciones, el pago de escrituras e impuesto predial, o la cuota inicial de un crédito de vivienda. Esa destinación específica es justamente lo que protege la meta.
Estudios propios o de tus hijos
El ahorro educativo te permite reunir con anticipación los recursos para secundaria, pregrado o posgrado. Se basa en una cuota fija durante 60 meses, y el dinero también puede usarse en tecnología y material educativo. Los retiros se hacen en la fecha establecida o para fines educativos, de modo que el fondo llega intacto cuando más se necesita.
Tranquilidad para el retiro
El ahorro para pensión complementa tus aportes obligatorios y te ayuda a construir un respaldo propio para la jubilación. Tiene un plazo mínimo de 60 meses y permite acceder al dinero en la fecha pactada, al momento de jubilarte o, en caso de desempleo comprobado, mediante una liquidación parcial. Es una forma de prepararte para el retiro y, al mismo tiempo, contar con un apoyo ante un momento difícil.
Carro nuevo o usado
El ahorro para vehículo está diseñado para quienes quieren estrenar carro de forma organizada. Requiere aportes periódicos durante un plazo mínimo de 24 meses y te permite cubrir también gastos asociados, como SOAT, póliza, revisión técnico-mecánica e impuestos. Al final del plan, tú decides si compras un vehículo nuevo o usado.
Cómo funciona un plan de ahorro programado
El proceso es más sencillo de lo que muchas personas imaginan:
- Te asocias a la cooperativa, si todavía no haces parte de ella.
- Defines tu meta y eliges el plan que corresponde a ese propósito.
- Estableces un aporte mensual acorde con tu capacidad económica, con el acompañamiento de un asesor.
- Haces seguimiento a tu progreso desde el portal transaccional.
- Usas tus recursos según las condiciones de retiro de cada plan cuando llegue el momento.
Lo que marca la diferencia en una cooperativa
Ahorrar en una cooperativa de ahorro y crédito tiene un componente que va más allá de la rentabilidad. En un modelo solidario, el ahorro de cada asociado también impulsa oportunidades para otros miembros de la comunidad.
Cooservunal suma más de cuatro décadas de trayectoria, tiene una vocación especial hacia la comunidad universitaria y cuenta con sedes en Medellín, Bogotá, Manizales, Armenia, Palmira y Cali. Además, está vigilada por la Superintendencia de la Economía Solidaria, y los depósitos cuentan con el respaldo del seguro de depósitos de Fogacoop, según sus condiciones.
Situaciones comunes en las que un plan de ahorro hace la diferencia
Estos ejemplos ilustran casos frecuentes y no corresponden a asociados reales:
- Una docente que lleva años pagando arriendo y quiere reunir la cuota inicial de su apartamento. Un ahorro con destino a vivienda le ayuda a avanzar sin tocar ese dinero en el camino.
- Una familia con hijos pequeños que sabe que la universidad llegará antes de lo esperado. Empezar con tiempo reduce la presión cuando lleguen las primeras matrículas.
- Un empleado universitario a mitad de su vida laboral que quiere complementar su pensión obligatoria y tener un respaldo ante una eventual pérdida de empleo.
- Un estudiante que necesita movilidad propia y prefiere reunir los recursos antes de comprar su carro, en lugar de asumir una deuda desde el inicio.
Recomendaciones antes de elegir tu plan
- Empieza por una meta, no por cinco. Si tienes varios objetivos, prioriza el más urgente o el que tenga mayor impacto en tu vida.
- Calcula un aporte que puedas sostener. Un aporte moderado y constante funciona mejor que uno alto que abandonas a los pocos meses.
- Revisa los plazos y las condiciones de retiro. Cada plan tiene reglas pensadas para proteger la meta. Conocerlas desde el principio evita sorpresas.
- Mantén un fondo para imprevistos aparte. El ahorro con destino específico no reemplaza un colchón para emergencias.
- Pide asesoría. Un asesor puede ayudarte a definir el monto y el plazo según tus ingresos y tu meta.
Este mes del ahorro, dale un destino a tu dinero
Octubre es un buen momento para pasar de la intención a un plan concreto. Elige la meta que más te importa hoy, sea tu casa, tus estudios, tu retiro o tu vehículo, y empieza con un aporte que puedas sostener. Habla con un asesor en la sede más cercana o solicita tu plan de ahorro desde el sitio web para conocer las condiciones vigentes.